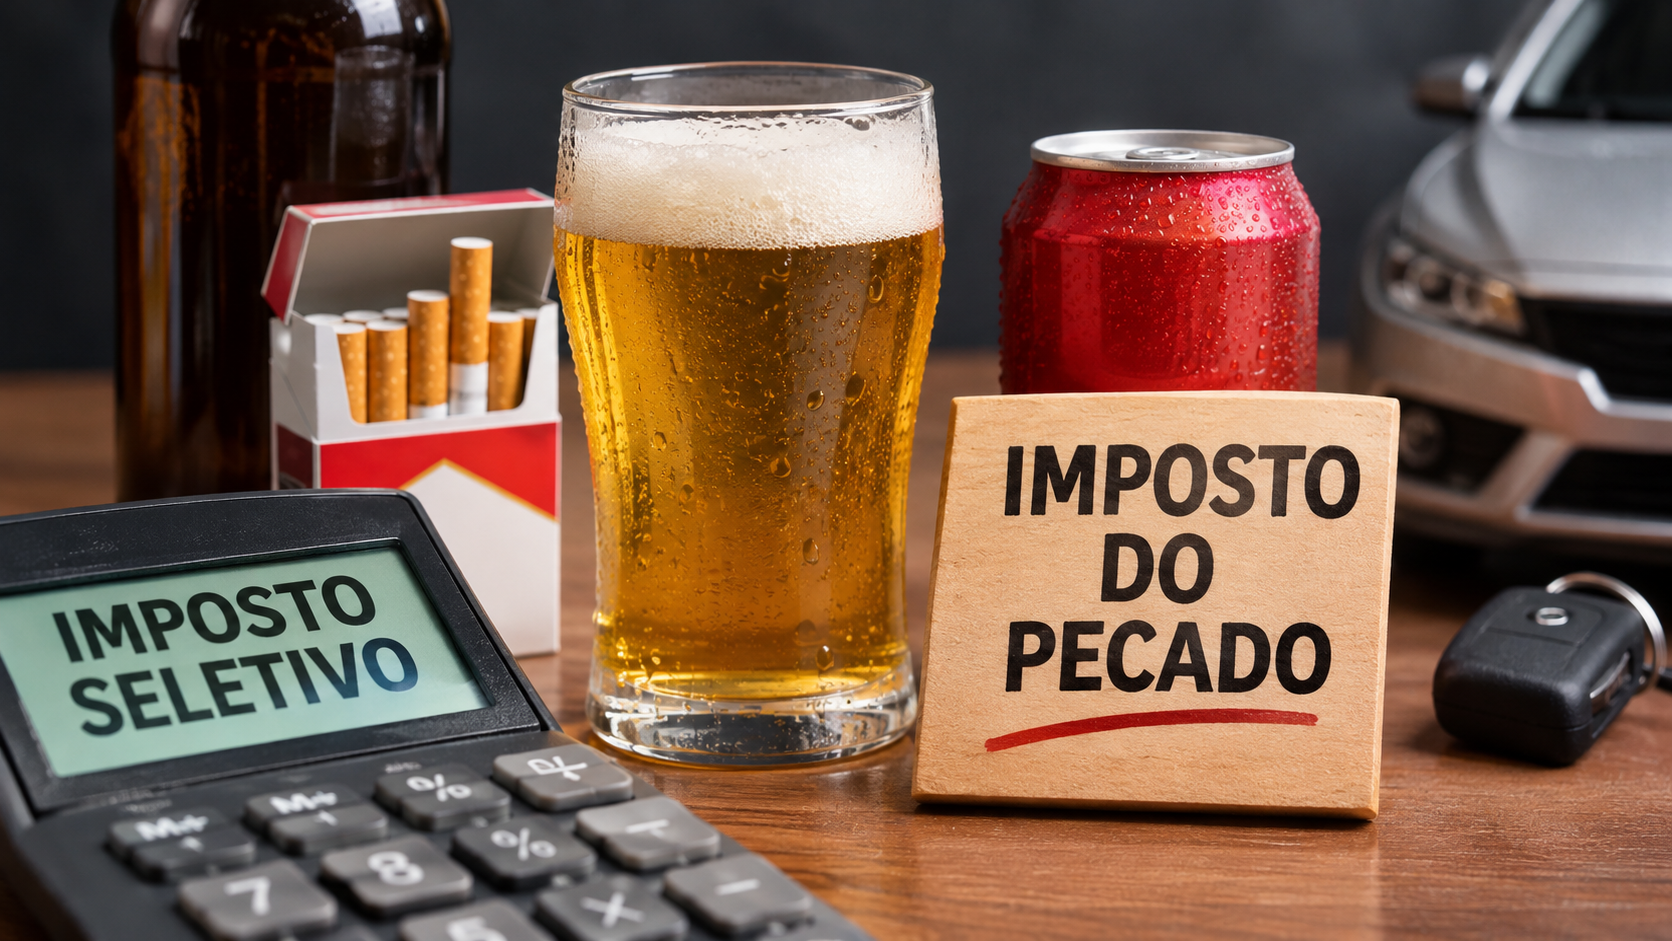
O Brasil terá, a partir de fevereiro de 2027, um novo tributo sobre produtos e serviços considerados prejudiciais à saúde ou ao meio ambiente. Chamado popularmente de “imposto do pecado”, o Imposto Seletivo (IS) foi criado pela reforma tributária e terá incidência sobre categorias como cigarros, bebidas alcoólicas, refrigerantes, veículos, aeronaves, embarcações e loterias.
As primeiras regras foram estabelecidas pela Medida Provisória 1.399/2026, publicada pelo governo federal em 4 de novembro. A cobrança está prevista para começar em 2 de fevereiro de 2027, respeitando o prazo constitucional de 90 dias após a publicação da medida.
A proposta tem duas finalidades: arrecadar recursos e utilizar a tributação como instrumento para reduzir o consumo de itens que provocam impactos negativos à saúde pública ou ao meio ambiente.
Quais produtos serão tributados?
A regulamentação provisória prevê a incidência do Imposto Seletivo sobre diferentes grupos de produtos e atividades:
– Cigarros e outros produtos fumígenos;
– Bebidas alcoólicas;
– Refrigerantes e outras bebidas açucaradas;
– Veículos;
– Aeronaves;
– Embarcações;
– Concursos de prognósticos, como loterias.
A extração de bens minerais também está contemplada na estrutura do imposto, mas terá alíquota zero durante o período de transição de 2027.
A tributação poderá variar conforme as características de cada produto. No caso das bebidas alcoólicas, por exemplo, o teor de álcool é um dos fatores considerados. Para veículos, critérios ambientais e características técnicas influenciam o cálculo.
Quais serão as alíquotas em 2027?
A medida provisória estabelece percentuais provisórios para o primeiro ano de funcionamento do tributo.
Entre as alíquotas previstas estão:
Bebidas açucaradas| 2,6%
Cervejas de malte| 4,2%
Bebidas alcoólicas| Até 24%
Cigarros| 66,7% + R$ 3,50 por maço
Loterias| 0,5%
Bens minerais extraídos| Alíquota zero em 2027
No caso dos veículos, aeronaves e embarcações, a cobrança seguirá critérios específicos definidos na regulamentação. Algumas categorias poderão ter alíquota zero, desde que atendam às condições estabelecidas.
O governo afirma que as alíquotas iniciais foram estruturadas para preservar, em 2027, o nível efetivo de tributação já existente em setores que atualmente recolhem Imposto sobre Produtos Industrializados (IPI).
Como o imposto será cobrado?
O Imposto Seletivo poderá incidir sobre etapas como produção, extração, comercialização e importação dos produtos abrangidos pela legislação.
Diferentemente dos tributos sobre o consumo que integram o novo modelo tributário, o IS terá caráter monofásico: será cobrado uma única vez na cadeia econômica, sem gerar créditos para compensação nas etapas seguintes.
O valor poderá ser calculado por meio de uma alíquota percentual sobre o preço ou por critérios específicos de quantidade e características do produto, conforme a categoria.
A cobrança também alcançará produtos importados, de acordo com as regras aplicáveis a cada segmento.
Existem produtos que ficarão isentos?
Sim. A regulamentação prevê situações em que determinadas categorias terão alíquota zero.
Entre as exceções estão veículos adquiridos por pessoas com deficiência ou transtorno do espectro autista e por profissionais que utilizam automóveis como táxis, desde que cumpridos os requisitos legais.
Também há previsão de alíquota zero para determinados veículos com características sustentáveis reconhecidas pelo governo.
Caminhões com peso bruto total igual ou superior a 3.500 quilos estão entre as categorias contempladas, com exceção das picapes. Aeronaves, embarcações e veículos destinados a determinadas atividades militares e de segurança pública também podem se enquadrar nas exceções previstas.
Para os bens minerais extraídos, a alíquota permanecerá zerada até 31 de dezembro de 2027.
O que muda em relação ao IPI?
A entrada em funcionamento do Imposto Seletivo está relacionada à substituição de parte da tributação atualmente realizada pelo IPI.
A partir de 2027, as alíquotas do IPI serão reduzidas a zero para quase todos os produtos, com exceções relacionadas à preservação da competitividade da Zona Franca de Manaus.
O governo pretende evitar uma interrupção na tributação de determinados setores durante a transição entre os modelos. Para isso, também discute medidas para manter a incidência do IPI em situações específicas até que o novo sistema esteja plenamente implementado.
Quando as regras definitivas serão estabelecidas?
As alíquotas previstas para 2027 são provisórias. A medida estabelece um período de transição até 31 de dezembro daquele ano.
O governo deverá encaminhar ao Congresso Nacional, até 31 de maio de 2027, um projeto de lei com as alíquotas permanentes do Imposto Seletivo, que deverão entrar em vigor em 1º de janeiro de 2028.
A partir daí, o tributo poderá assumir de maneira mais ampla sua função regulatória, com alíquotas destinadas a desestimular o consumo de produtos considerados prejudiciais.
Como o Imposto Seletivo se encaixa na reforma tributária?
O novo tributo faz parte da transformação do sistema brasileiro de impostos sobre o consumo, aprovada em 2023.
A reforma prevê a substituição gradual de tributos como PIS, Cofins, ICMS e ISS por dois impostos principais: a Contribuição sobre Bens e Serviços (CBS), de competência federal, e o Imposto sobre Bens e Serviços (IBS), compartilhado entre estados e municípios.
O Imposto Seletivo funcionará paralelamente a esse modelo, com uma finalidade específica: tributar produtos e atividades que provoquem prejuízos à saúde ou ao meio ambiente.
A implementação da reforma ocorrerá gradualmente até 2033, quando o novo sistema deverá estar plenamente em vigor.